CIBIL Score Kaise Improve Kare? Complete Guide 2026 | Low Score Ko Fast Kaise Sudhare
आज के समय में अगर आपको Personal Loan, Home Loan, Credit Card या किसी भी प्रकार की financial service चाहिए, तो सबसे पहले आपका CIBIL Score देखा जाता है। कई लोगों का loan सिर्फ इसलिए reject हो जाता है क्योंकि उनका CIBIL Score कम होता है। लेकिन अच्छी बात यह है कि सही जानकारी और कुछ आसान steps अपनाकर आप अपना CIBIL Score बेहतर कर सकते हैं।
इस article में हम जानेंगे कि CIBIL Score क्या होता है, यह क्यों जरूरी है और इसे जल्दी improve करने के best तरीके कौन-कौन से हैं।
CIBIL Score क्या होता है?
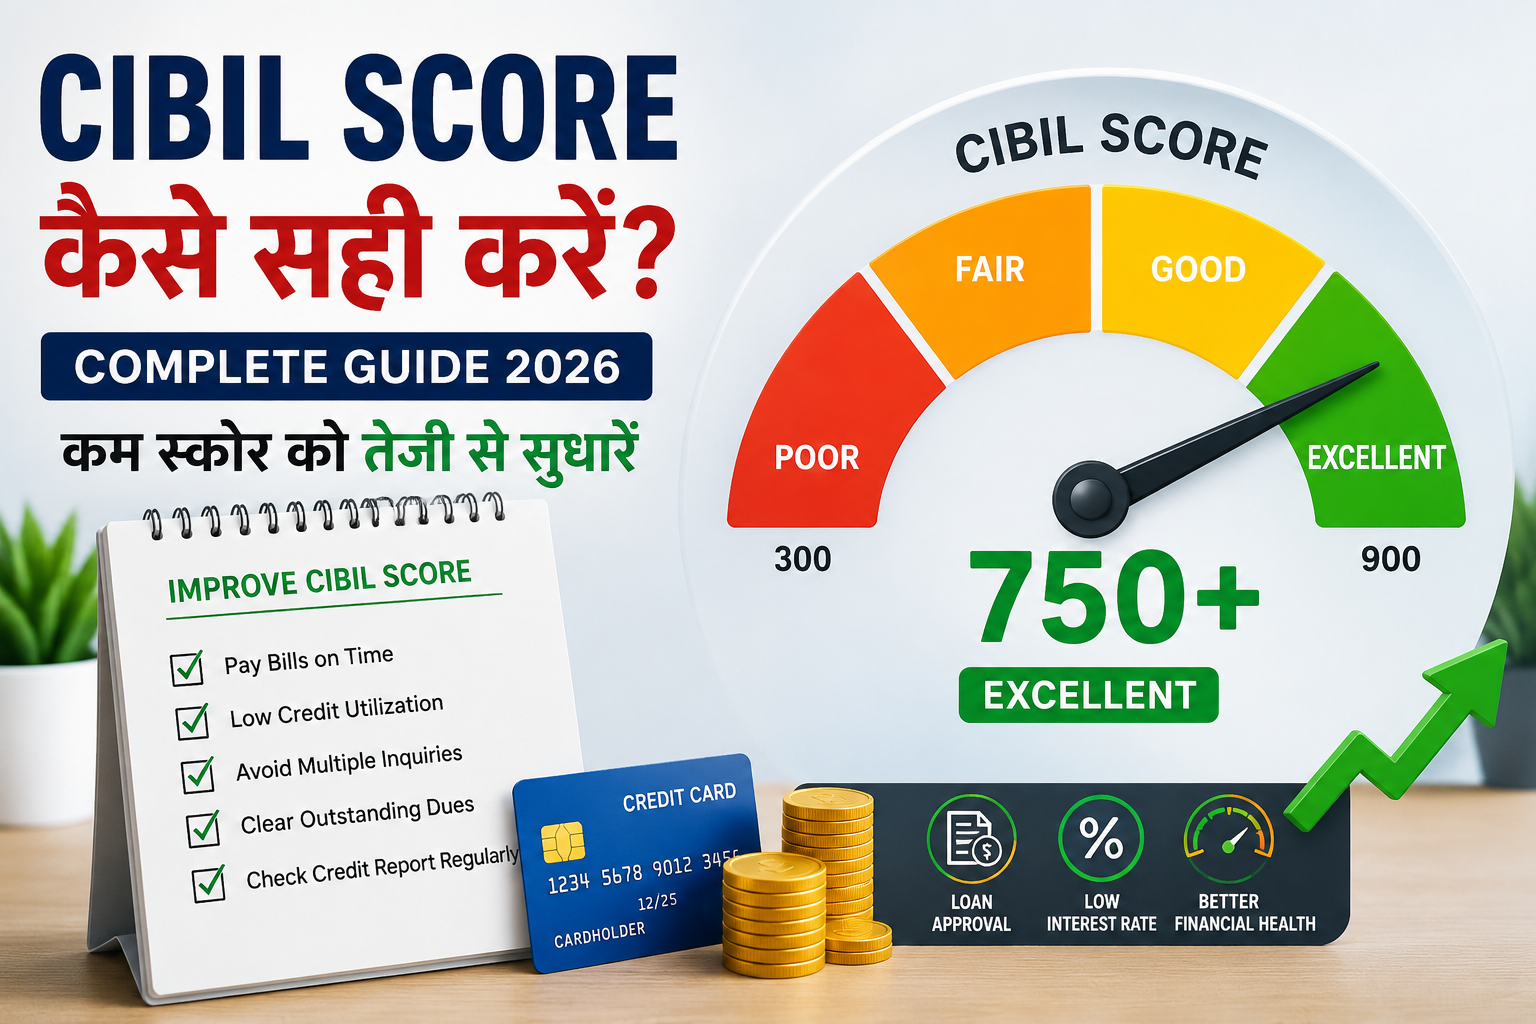
CIBIL Score एक 3 digit number होता है जो आपकी credit history को दर्शाता है। यह score 300 से 900 के बीच होता है। जितना ज्यादा score होगा, उतनी ही आसानी से आपको loan और credit card approval मिल सकता है।
अच्छा CIBIL Score कितना होना चाहिए?
- 750+ → Excellent
- 700–750 → Good
- 650–700 → Average
- Below 650 → Risky
अधिकतर banks और NBFCs 750 या उससे ऊपर का score पसंद करते हैं।
CIBIL Score खराब क्यों होता है?
बहुत से लोग unknowingly ऐसी गलतियां कर देते हैं जिससे उनका credit score खराब हो जाता है।
मुख्य कारण:
- EMI समय पर न भरना
- Credit card bill late pay करना
- ज्यादा loan लेना
- बार-बार loan inquiry करना
- Credit utilization ज्यादा रखना
- Old loan default करना
अगर आप इन गलतियों को रोक दें तो score धीरे-धीरे improve होने लगता है।
CIBIL Score Improve करने के Best तरीके
1. EMI और Credit Card Bill समय पर भरें
यह सबसे जरूरी step है। अगर आप समय पर payment करते हैं तो banks को लगता है कि आप responsible borrower हैं।
क्या करें?
- EMI auto debit ON करें
- Due date का reminder लगाएं
- Minimum due नहीं, पूरा bill pay करें
Regular payment history आपके score को तेजी से improve करती है।
2. Credit Utilization 30% से कम रखें
अगर आपके credit card की limit ₹1,00,000 है तो कोशिश करें कि ₹30,000 से ज्यादा use न करें।
बहुत ज्यादा limit use करने पर banks को लगता है कि आप financially stressed हैं।
Example:
- Credit Limit = ₹50,000
- Best Usage = ₹15,000 तक
इससे score बेहतर रहता है।
3. बार-बार Loan Apply न करें
कई लोग अलग-अलग apps और banks में लगातार loan apply करते रहते हैं। इससे multiple inquiries होती हैं और score नीचे जा सकता है।
ध्यान रखें:
- जरूरत होने पर ही apply करें
- Short time में multiple applications avoid करें
4. Old Loans को Close करें
अगर आपका कोई पुराना overdue loan या credit card payment बाकी है तो उसे जल्द clear करें।
कई बार छोटी amount भी लंबे समय तक pending रहती है और score खराब करती रहती है।
क्या करें?
- Pending dues clear करें
- Settlement के बजाय proper closure लें
- NOC जरूर लें
5. Secured Credit Card का इस्तेमाल करें
अगर आपका score बहुत कम है और कोई bank normal credit card नहीं दे रहा, तो secured credit card अच्छा option हो सकता है।
यह FD के against मिलता है और इससे आपकी नई positive credit history बनती है।
6. Credit Report Regularly Check करें
कभी-कभी report में गलत जानकारी भी होती है। जैसे:
- गलत overdue दिखना
- Closed loan active दिखना
- Unknown inquiry
ऐसी गलतियों को तुरंत dispute करना चाहिए।
Free में score कहाँ check करें?
- Bank apps
- CIBIL website
- Paisabazaar
- OneScore
7. Loan Settlement से बचें
कई लोग financial problem में loan “settle” कर देते हैं। इससे short-term राहत मिलती है लेकिन credit profile खराब हो सकती है।
Settlement status banks को negative signal देता है।
बेहतर क्या है?
- Full payment करें
- Restructuring option लें
- EMI conversion करवाएं
8. Long Credit History बनाए रखें
पुराना credit card अचानक बंद करने से भी score पर असर पड़ सकता है।
अगर आपका कोई old card अच्छी history के साथ है तो उसे active रखें।
9. Joint Loan में सावधानी रखें
अगर आपने किसी के साथ joint loan लिया है और दूसरा व्यक्ति EMI नहीं भरता, तो उसका असर आपके score पर भी पड़ सकता है।
इसलिए co-applicant बनने से पहले सोच-समझकर फैसला लें।
10. Multiple Credit Cards Avoid करें
बहुत ज्यादा credit cards होने से spending control करना मुश्किल हो सकता है।
2–3 cards काफी होते हैं। ज्यादा cards और ज्यादा utilization score को negatively affect कर सकते हैं।
CIBIL Score Improve होने में कितना समय लगता है?
यह आपकी financial habits पर depend करता है।
सामान्यतः:
- Small improvement → 2–3 महीने
- Good recovery → 6–12 महीने
अगर आपने payments regular कर दीं और utilization कम रखा, तो score धीरे-धीरे improve होने लगेगा।
क्या Low CIBIL Score पर Loan मिल सकता है?
हाँ, लेकिन:
- Interest rate ज्यादा हो सकता है
- Loan amount कम मिल सकता है
- Approval मुश्किल हो सकती है
कुछ NBFCs और fintech apps low score पर भी loan देते हैं, लेकिन interest काफी high हो सकता है।
CIBIL Score Improve करने के लिए जरूरी Tips
- EMI कभी miss न करें
- Credit card limit का कम use करें
- Unnecessary loan inquiries avoid करें
- Old dues clear करें
- Credit report check करते रहें
- Financial discipline maintain करें
निष्कर्ष
आज के समय में अच्छा CIBIL Score आपकी financial identity बन चुका है। अगर आपका score कम है तो घबराने की जरूरत नहीं है। सही planning, timely payments और disciplined financial habits से आप अपना score धीरे-धीरे improve कर सकते हैं।
याद रखें कि कोई भी shortcut overnight score improve नहीं करता। Consistency और responsible credit behavior ही सबसे बड़ा solution है।
अगर आप future में Home Loan, Car Loan या Credit Card लेना चाहते हैं, तो आज से ही अपने CIBIL Score पर ध्यान देना शुरू करें।